オンラインポーカーの収入に税金はかかる?
日本の税務上の居住者(非永住者を除く)なら、オンラインポーカーの勝金は、海外サイトで得た分も日本で課税の対象です。
実際に申告や納税が必要かは、所得の計算結果と、給与など他の所得を合わせて判断します。
収入の原因となった行為が違法でも、課税されないことにはなりません。
一方、日本国内からオンライン上で賭博を行うことは犯罪です。
海外で合法に運営されていることや、税金を納めることによって、日本国内での賭博が合法になるわけではありません。
一時所得ではどの金額を計算する?
個人が一時的・偶発的に得た勝金は、一時所得として考えるのが基本です。
ただし、毎日プレイしているという理由だけで、雑所得に切り替わるわけではありません。
所得区分は活動の実態によるため、継続して収入を得ている場合は、取引の方法や規模、収入の記録を基に確認します。
収入から直接の支出と50万円を差し引く
一時所得は、収入から認められる直接の支出と最高50万円の特別控除を引き、その残額の2分の1を他の所得に合算します。
計算は次の2段階です。
- 年間の総収入金額 − その収入を得るために直接要した支出 − 特別控除(最高50万円)= 一時所得の金額
- 一時所得の金額 × 1/2 = 給与所得などに合算する金額
50万円の控除は、1回の賞金や1サイトごとに使えるものではありません。
同じ年に保険の満期返戻金など他の一時所得があれば、それらも合わせて計算します。
支出を引いた後の金額が50万円未満なら、特別控除もその金額までです。
例えば、一時所得に当たる収入が年間120万円あり、その収入に直接要した支出として20万円が認められ、他の一時所得がない場合を考えます。
一時所得の金額は「120万円 − 20万円 − 50万円 = 50万円」、他の所得に合算する金額は25万円です。
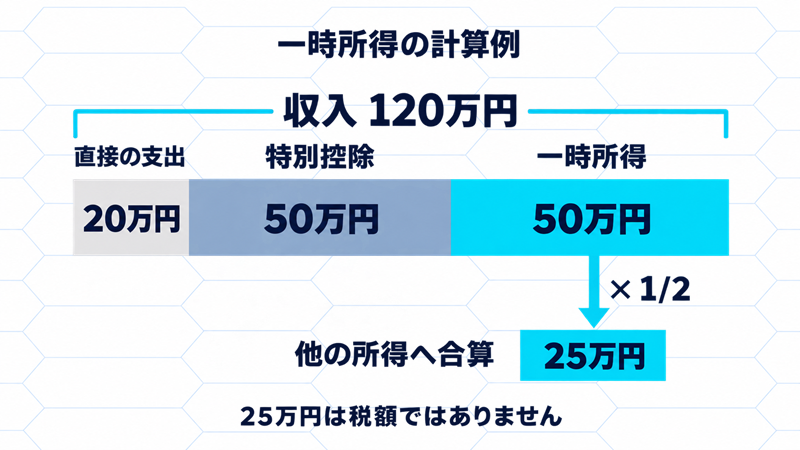
この25万円は納める税金の額ではありません。
給与などと合算した後、所得控除や税率を使って税額を計算するため、同じ勝金でも最終的な税額は人によって変わります。
負け分や入金額をそのまま経費にしない
一時所得で差し引けるのは、その収入を得るために直接要した金額です。
年間に負けた金額や、サイトに入金した金額を、そのまま全額差し引けるわけではありません。
入金はサイトへ資金を移した記録であり、それだけでは、どの収入のためにいくら支出したかが分かりません。
同様に「出金額 − 入金額」や年間の収支だけでは、一時所得の計算に必要な収入と支出の対応を確認できません。
年全体の収支が赤字という理由だけで、申告不要とは判断しないでください。
参加費や賭け金、手数料を整理するときは、どの収入に対応する支出なのかが分かる明細を残します。
キャッシュゲームとトーナメントでは取引の形が異なるため、何を一つの収入・支出として扱うか、負け分をどこまで差し引けるかは、実際の明細を基に税務署や税理士へ確認する必要があります。
確定申告はいくらから必要?
一時所得の50万円控除と、会社員の20万円基準は役割が違います。
所得の金額を計算してから、確定申告が必要かを判断します。
会社員は2分の1にした後の20万円と比べる
一定の会社員は、給与・退職所得以外の所得の合計が20万円を超えると、原則として所得税の確定申告が必要です。
一時所得について比較するのは、50万円控除後、さらに2分の1にした金額です。
次の表は、給与が1か所・年間2,000万円以下・全額が源泉徴収の対象で年末調整済みであり、給与・退職所得以外の所得がこの一時所得だけ、という場合の目安です。
「支出」は税務上差し引けると確認できた金額を指します。
| 年間の収入から直接の支出を引いた額 | 50万円控除後の一時所得 | 2分の1にした金額 | 20万円基準との関係 |
|---|---|---|---|
| 50万円以下 | 0円 | 0円 | 超えない |
| 50万円超〜90万円以下 | 0円超〜40万円以下 | 0円超〜20万円以下 | 超えない |
| 90万円超 | 40万円超 | 20万円超 | 超える |
この条件なら、収入から直接の支出を引いた額が90万円を超えることが、20万円基準を超える目安になります。
前の計算例は120万円から20万円を引いて100万円なので、合算する25万円が20万円を超えます。
他の副業所得がある場合は、それも足して判定します。
会社員以外の人や給与が複数ある人は、上の表だけで判断せず、各自の所得と控除から申告要否を確認してください。
20万円以下でも住民税や別件の申告を確認する
会社員の20万円基準は所得税の申告を省略できる制度であり、20万円まで非課税になる制度ではありません。
所得税の確定申告が不要でも、給与以外の所得があれば、原則として住民税の申告が必要です。
住民税の申告先は、住んでいる市区町村です。
また、医療費控除など別の理由で所得税の確定申告をする場合は、20万円以下の所得も含めて申告します。
所得税の確定申告でその所得を申告した場合は、通常、同じ所得について住民税の申告を別にする必要はありません。
出金していない残高はどう扱う?
銀行口座へ出金していないことだけで、収入がないとは判断できません。
一時所得の収入を計上する時期は、原則として支払を受けた日ですが、それより前に支払者から支払う金額の通知を受けている場合は、その通知日によります。
サイト内の残高については、賞金の通知、残高へ反映された日、その残高を受け取れる条件を、利用規約や取引明細で確かめます。
これらを確認せず、銀行への出金日だけを採用したり、都合のよい年に収入を移したりすることはできません。
出金履歴は保存しますが、賞金や取引そのものの明細も必要です。
年末をまたぐ賞金や受取条件のある残高は、どの年の収入になるかを資料とともに確認しましょう。
申告に向けて残す記録と進め方
まずは1月から12月までの収入と、それに対応する支出を年ごとに整理します。
サイトの履歴が見られなくなる前に、明細をダウンロードし、賞金通知や規約も保存しておくと、計算と相談の両方に使えます。
| 残す資料・項目 | 確認すること |
|---|---|
| 取引明細・賞金通知 | 日付、ゲームや大会の識別情報、受取額、収入が確定する条件 |
| 参加費・賭け金・手数料の明細 | 金額と支払日、どの収入に対応する支出か |
| 入出金履歴・年末残高 | 賞金明細との照合、資金移動と収入の区別 |
| 外貨の記録 | 元の通貨と金額、円換算額、使用したレートと日付 |
| 源泉徴収票・他の所得の資料 | 給与額、他の一時所得や副業所得、申告要否と税額の計算 |
所得区分、差し引く支出、収入を計上する年を確かめたら、確定申告書等作成コーナーなどで、該当する所得の収入・支出と給与等を入力します。
一時所得として申告する場合は、50万円控除と2分の1にした後の金額を確認し、対象年分の期限内に申告と納付を行います。
過去の年分に申告義務があったのに申告していない場合は、その年分を整理し、速やかに期限後申告を進めてください。
すでに申告した内容に不足がある場合は、修正申告が必要になることがあります。
判断が残るときは、単に年間の利益を伝えるのではなく、上の資料を示し、所得区分・直接の支出・計上時期のどこが未確定かを具体的に相談します。